يحتل الغاز الطبيعي الآن موقعاً مثيراً للجدل في نظام الطاقة العالمي. تلتزم الدول بتعهدات ملزمة بشأن الانبعاثات، ويتم فحص دور الوقود كـ "جسر" مزعوم نحو مستقبل متجدد من اتجاهين في آن واحد — الهندسة والسياسة. ينظر هذا المقال في الحقائق التقنية، والمقايضات البيئية، والمسارات الاستراتيجية التي ستشكل الغاز الطبيعي في اقتصاد منخفض الكربون.
الوضع الحالي للغاز الطبيعي
لكل وحدة طاقة، يبعث الغاز كمية أقل من ثاني أكسيد الكربون مقارنة بالفحم أو النفط. هذا الرقم الوحيد جعله جذاباً للدول التي تحاول خفض بصمتها الكربونية مع الحفاظ على أمن الطاقة وموثوقية الشبكة سليمة.
الفوائد الرئيسية للغاز الطبيعي
يتمتع الغاز الطبيعي بالعديد من المزايا الهندسية المتميزة كوقود انتقالي. يؤدي حرق الميثان إلى إطلاق كمية أقل من CO₂ في غاز العادم مقارنة بالفحم أو النفط لكل وحدة طاقة — وهي نتيجة مباشرة لارتفاع نسبة الهيدروجين إلى الكربون في الميثان (CH₄). توفر المحطات التي تعمل بالغاز أيضاً قدرة سريعة على التدرج، مما يمكن المشغلين من الاستجابة للتقلبات في الحمل وتكملة الإنتاج المتغير لتوليد الرياح والطاقة الشمسية.
الغاز الطبيعي في تحول الطاقة
جسر أم عائق؟
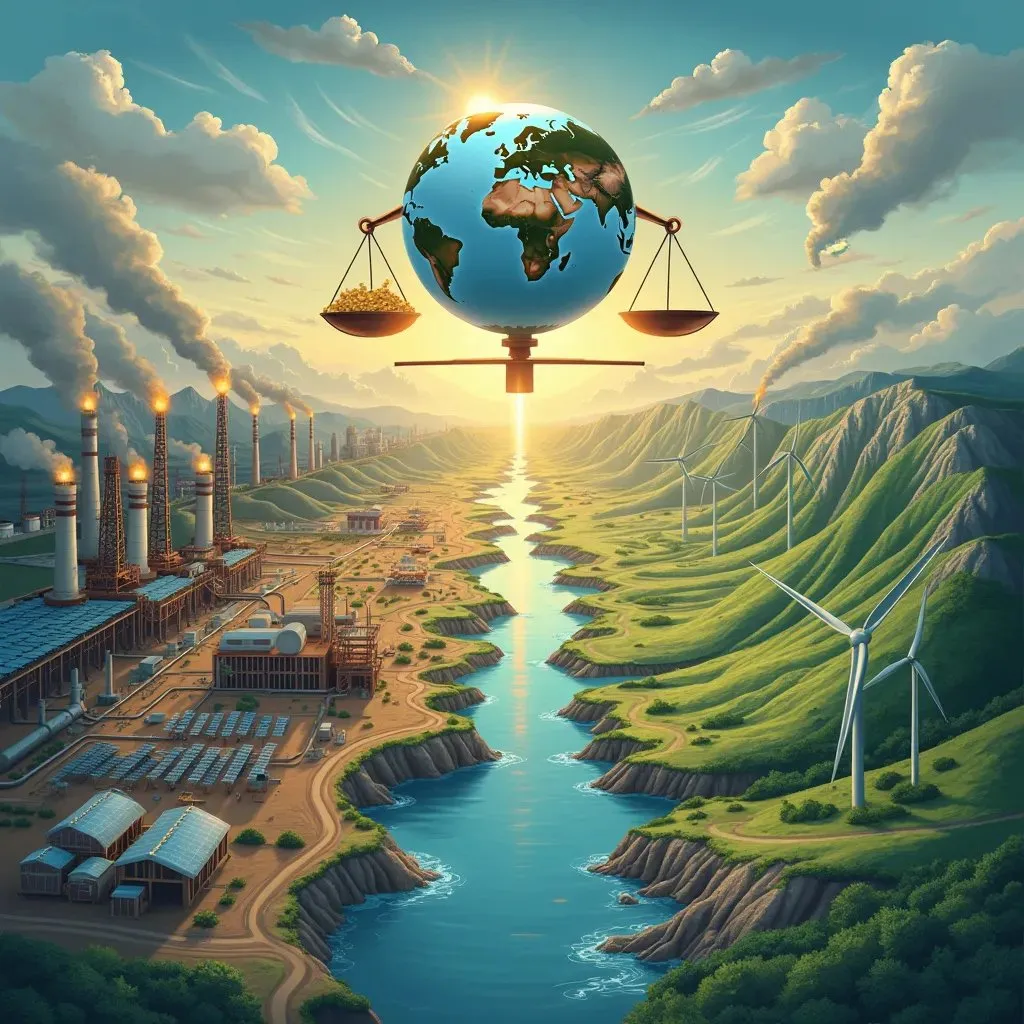
لا تزال تسمية الغاز بـ "وقود الجسر" تثير الجدل بين المهندسين والاقتصاديين والمدافعين عن البيئة. يشير المؤيدون إلى قابليته للتحكم، وإلى الصعوبة الواضحة في استبدال قدرة التوليد الثابتة بمصادر متجددة متقطعة على فترات زمنية قصيرة. يجادل النقاد بأن البنية التحتية طويلة الأمد — خطوط الأنابيب، ومحطات LNG، ومحطات الطاقة — تخلق تبعيات مسار يمكن أن تبطئ بناء البدائل الخالية من الكربون وتعقد محاسبة الانبعاثات على مدى عمر الأصول.
الدور في استقرار الشبكة
مع زيادة تغلغل الطاقة المتجددة، يصبح المتطلب التقني لتوليد مرن وقابل للتحكم أكثر وضوحاً. يمكن لمحطات ذروة الغاز الطبيعي و CCGTs الاستجابة بسرعة للتغيرات في صافي الحمل، مما يوفر تنظيم التردد واحتياطيات القدرة التي لا يمكن لتخزين البطاريات وحده توفيرها بالكامل بعد على نطاق الشبكة. من المرجح أن يظل دور الموازنة هذا ذا صلة في العديد من الأسواق خلال المدى المتوسط، حتى مع نضوج تكنولوجيا التخزين.
الابتكارات والحلول التكنولوجية
Carbon Capture and Storage
يعامل معظم المهندسين تقنية CCS كشرط مسبق إذا أريد للغاز الطبيعي الاحتفاظ بدور مهم في نظام طاقة منزوع الكربون بعمق. يمكن لأنظمة الاحتجاز بعد الاحتراق المطبقة على محطات الطاقة التي تعمل بالغاز احتجاز 85–95% من CO₂ من غاز العادم، ولكن أحمال الطاقة الطفيلية (عادة 20–30% من صافي إنتاج المحطة) تقلل بشكل كبير من صافي تجنب CO₂. يجب بناء عقوبة الطاقة هذه في أي تقييم صادق لأداء الانبعاثات الإجمالي. لا تزال ثلاثة أشياء تعيق النشر الواسع: خفض التكلفة، وسلامة التخزين الجيولوجي على المدى الطويل، والأطر التنظيمية لنقل وحقن CO₂.
الهيدروجين الأزرق والأخضر
توفر شبكة الغاز الطبيعي الحالية والبنية التحتية للإصلاح أساساً محتملاً لإنتاج الهيدروجين. يتم إنتاج "الهيدروجين الأزرق" عبر إصلاح الميثان بالبخار (SMR) أو الإصلاح الحراري التلقائي (ATR) للغاز الطبيعي، مع تطبيق CCS لاحتجاز CO₂ المرتبط. يتم إنتاج "الهيدروجين الأخضر" عن طريق التحليل الكهربائي للماء باستخدام كهرباء متجددة. كلا المسارين قيد التطوير النشط، ومدى ملاءمة بنية الغاز التحتية الحالية لخدمة الهيدروجين — التي تغطي قضايا مثل التقصف، وتوافق الأختام، ومؤشر Wobbe — هو موضوع تقييم هندسي مستمر.
المنظورات والسياسات الإقليمية
نهج الاتحاد الأوروبي
لا توجد سياسة غاز أوروبية موحدة. اعتمد الاتحاد الأوروبي نهجاً متمايزاً تجاه الغاز الطبيعي ضمن استراتيجيته الأوسع لإزالة الكربون. تختلف الدول الأعضاء بشكل كبير في اعتمادها على الغاز وفي الوتيرة التي تطور بها البدائل.
الأسواق الآسيوية
سيكون مسار الطلب على الغاز في آسيا محدداً هاماً لأحجام تجارة LNG العالمية في العقود القادمة.
الاعتبارات البيئية
انبعاثات الميثان
يتسرب الميثان على طول السلسلة — من رأس البئر عبر التجميع والمعالجة والنقل والتوزيع. الميثان غاز دفيئة قوي مع إمكانية احترار عالمي تبلغ حوالي 80–86 مرة ضعف CO₂ على مدى أفق 20 عاماً (IPCC AR6)، وحوالي 28–34 مرة على مدى 100 عاماً. إن الأفق الذي تختاره يغير محاسبة الانبعاثات، وتقييم الأثر المناخي، بشكل كبير.
الموارد المائية
تعتبر المياه نقطة ضغط متكررة حيثما يتم تطوير الغاز. تختلف هذه المخاوف بشكل كبير حسب الجيولوجيا والولاية التنظيمية، وإدارتها هي مطلب مستمر للحفاظ على رخصة الصناعة للعمل.
الآثار الاقتصادية
اتجاهات الاستثمار
تتأثر قرارات تخصيص رأس المال باعتبارات طول عمر الأصول بالنسبة للجداول الزمنية لتحول الطاقة، ومخاطر تسعير الكربون، وتوافر بدائل منخفضة الكربون. المشاريع ذات الأداء القوي في الانبعاثات ومسارات إزالة الكربون الموثوقة هي بشكل عام في وضع أفضل لجذب التمويل.
تطور سوق العمل
سيتطلب تحول الطاقة تخطيطاً نشطاً للقوى العاملة — الاحتفاظ بالمهارات وإعادة نشرها في مجالات مثل هندسة العمليات، وسلامة خطوط الأنابيب، والأجهزة، وإدارة المشاريع التي يمكن نقلها إلى الهيدروجين، و CCS، وغيرها من البنى التحتية للطاقة الناشئة.
السيناريوهات المستقبلية والتوصيات
إطار السياسات
يتطلب التكامل الفعال للغاز الطبيعي في اقتصاد منخفض الكربون أطر عمل سياساتية تقوم بما يلي:
- وضع مسارات واضحة وقابلة للتنفيذ لخفض الانبعاثات
- توفير حوافز مستقرة لتطوير تقنيات CCS والهيدروجين النظيف
- تحديد متطلبات صارمة لرصد انبعاثات الميثان والإبلاغ عنها
- تحديد جداول زمنية موثوقة لتحويل البنية التحتية للغاز إلى الخدمة منخفضة الكربون
تكيف الصناعة
للحفاظ على أهميتها في نظام طاقة خالي من الكربون، يجب على صناعة الغاز الطبيعي التركيز على:
- تنفيذ برامج LDAR صارمة لتقليل انبعاثات الميثان
- تعزيز تكامل تقنيات CCS في مرافق معالجة الغاز وتوليد الطاقة
- تقييم وتكييف البنية التحتية الحالية لتتوافق مع الهيدروجين
- المشاركة البناءة مع الجهات التنظيمية بشأن معايير الانبعاثات وتخطيط التحول
الخلاصة
إن دور الغاز الطبيعي في اقتصاد منخفض الكربون ليس مباشراً ولا موحداً عبر المناطق الجغرافية. إن سماته الهندسية — القابلية للإرسال، وكثافة الطاقة، والبنية التحتية الحالية — تمنحه دوراً وظيفياً في تحول الطاقة على المدى القريب والمتوسط. سيتحدد موقعه على المدى الطويل من خلال وتيرة نشر الطاقة المتجددة والتخزين، والنضج التجاري لتقنيات CCS، وتطوير سلاسل توريد الهيدروجين، وصرامة لوائح انبعاثات الميثان.
يتضمن المسار الأكثر مصداقية للمضي قدماً تطوراً مداراً لقطاع الغاز الطبيعي: خفض كثافة الانبعاثات عبر سلسلة التوريد، والتكامل مع التقنيات منخفضة الكربون، وإعادة وضع البنية التحتية تدريجياً نحو الهيدروجين وحوامل الطاقة النظيفة الأخرى. وهذا يتطلب عملاً منسقاً من المهندسين والمشغلين وصناع السياسات والمستثمرين، يرتكز على الواقعية التقنية بدلاً من الترويج غير النقدي أو الرفض الشامل للقيمة الانتقالية للوقود.