Il gas naturale si trova oggi in una posizione contestata nel sistema energetico globale. I paesi hanno impegni vincolanti sulle emissioni e il ruolo del combustibile come cosiddetto "ponte" verso un futuro rinnovabile viene messo in discussione da due direzioni contemporaneamente: l'ingegneria e la politica. Questo articolo esamina le realtà tecniche, i compromessi ambientali e i percorsi strategici che plasmeranno il gas naturale in un'economia a basse emissioni di carbonio.
Lo stato attuale del gas naturale
Per unità di energia, il gas emette meno anidride carbonica rispetto al carbone o al petrolio. Questo singolo dato lo ha reso attraente per i paesi che cercano di ridurre la propria impronta di carbonio mantenendo intatte la sicurezza energetica e l'affidabilità della rete.
Vantaggi chiave del gas naturale
Il gas naturale detiene diversi vantaggi ingegneristici distinti come combustibile di transizione. La combustione del metano immette meno CO₂ nei fumi rispetto al carbone o al petrolio per unità di energia — una conseguenza diretta del più alto rapporto idrogeno-carbonio del metano (CH₄). Gli impianti a gas offrono anche una capacità di risposta rapida (fast-ramping), consentendo agli operatori di rispondere alle fluttuazioni del carico e di integrare la produzione variabile della generazione eolica e solare.
Il gas naturale nella transizione energetica
Ponte o barriera?
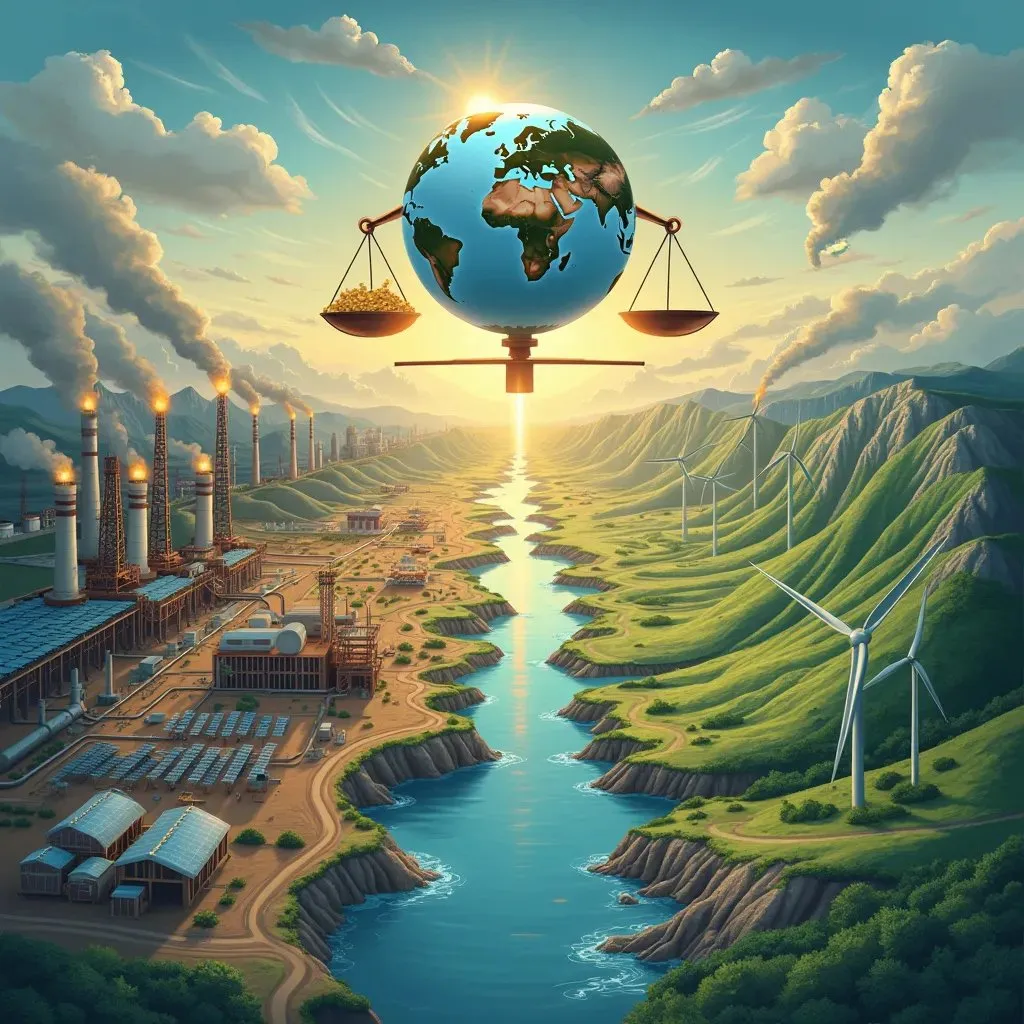
Definire il gas un "combustibile ponte" suscita ancora discussioni tra ingegneri, economisti e sostenitori dell'ambiente. I sostenitori sottolineano la sua dispacciabilità e la palese difficoltà di sostituire la capacità di generazione ferma con rinnovabili intermittenti su scale temporali brevi. I critici sostengono che le infrastrutture a lunga vita — gasdotti, terminali LNG e centrali elettriche — creano dipendenze dal percorso che possono rallentare la realizzazione di alternative a zero emissioni di carbonio e complicare la contabilità delle emissioni lungo la vita degli asset.
Ruolo nella stabilità della rete
Con l'aumentare della penetrazione delle rinnovabili, il requisito tecnico per una generazione flessibile e dispacciabile diventa più marcato. I picchi di gas naturale e i CCGTs possono rispondere rapidamente alle variazioni del carico netto, fornendo regolazione di frequenza e riserve di capacità che l'accumulo a batteria da solo non può ancora fornire completamente su scala di rete. Questo ruolo di bilanciamento rimarrà probabilmente rilevante in molti mercati nel medio termine, anche con la maturazione della tecnologia di accumulo.
Innovazioni tecnologiche e soluzioni
Carbon Capture and Storage
La maggior parte degli ingegneri considera la CCS come un prerequisito se il gas naturale deve mantenere un ruolo significativo in un sistema energetico profondamente decarbonizzato. I sistemi di cattura post-combustione applicati alle centrali elettriche a gas possono catturare l'85–95% della CO₂ dai fumi, ma i carichi energetici parassiti (tipicamente il 20–30% della produzione netta dell'impianto) riducono sostanzialmente l'evitamento netto di CO₂. Tale penalità energetica deve essere integrata in qualsiasi valutazione onesta delle prestazioni complessive delle emissioni. Tre fattori bloccano ancora una diffusione ampia: la riduzione dei costi, l'integrità dello stoccaggio geologico a lungo termine e i quadri normativi per il trasporto e l'iniezione di CO₂.
Idrogeno blu e verde
La rete del gas naturale esistente e l'infrastruttura di reforming offrono una base potenziale per la produzione di idrogeno. L'"idrogeno blu" è prodotto tramite reforming del metano a vapore (SMR) o reforming autotermico (ATR) del gas naturale, con CCS applicata per catturare la CO₂ associata. L'"idrogeno verde" è prodotto dall'elettrolisi dell'acqua utilizzando elettricità rinnovabile. Entrambi i percorsi sono in fase di sviluppo attivo e l'idoneità delle infrastrutture del gas esistenti per il servizio dell'idrogeno — che copre questioni come l'infragilimento, la compatibilità delle guarnizioni e l'indice di Wobbe — è oggetto di una valutazione ingegneristica continua.
Prospettive regionali e politiche
L'approccio dell'Unione Europea
Non esiste un'unica politica europea del gas. L'Unione Europea ha adottato un approccio differenziato al gas naturale all'interno della sua più ampia strategia di decarbonizzazione. Gli stati membri variano considerevolmente nella loro dipendenza dal gas e nel ritmo con cui stanno sviluppando alternative.
Mercati asiatici
La traiettoria della domanda di gas in Asia sarà un determinante significativo dei volumi del commercio globale di LNG nei prossimi decenni.
Considerazioni ambientali
Emissioni di metano
Il metano fuoriesce lungo tutta la catena — dalla testa del pozzo attraverso la raccolta, il trattamento, la trasmissione e la distribuzione. Il metano è un potente gas serra con un potenziale di riscaldamento globale circa 80–86 volte superiore a quello della CO₂ su un orizzonte di 20 anni (IPCC AR6) e circa 28–34 volte su 100 anni. L'orizzonte scelto cambia considerevolmente la contabilità delle emissioni e la valutazione dell'impatto climatico.
Risorse idriche
L'acqua è un punto di pressione ricorrente ovunque venga sviluppato il gas. Queste preoccupazioni variano considerevolmente in base alla geologia e alla giurisdizione normativa, e la loro gestione è un requisito continuo per mantenere la licenza dell'industria a operare.
Implicazioni economiche
Tendenze degli investimenti
Le decisioni di allocazione del capitale sono influenzate da considerazioni sulla longevità degli asset rispetto alle tempistiche della transizione energetica, al rischio del prezzo del carbonio e alla disponibilità di alternative a basse emissioni di carbonio. I progetti con forti prestazioni in termini di emissioni e percorsi di decarbonizzazione credibili sono generalmente posizionati meglio per attrarre finanziamenti.
Evoluzione del mercato del lavoro
La transizione energetica richiederà una pianificazione attiva della forza lavoro — mantenendo e ridistribuendo competenze in aree come l'ingegneria di processo, l'integrità delle condotte, la strumentazione e la gestione dei progetti che sono trasferibili all'idrogeno, alla CCS e ad altre infrastrutture energetiche emergenti.
Scenari Futuri e Raccomandazioni
Quadro Politico
L'integrazione efficace del gas naturale in un'economia a basse emissioni di carbonio richiede quadri politici che:
- Definiscano traiettorie di riduzione delle emissioni chiare e applicabili
- Forniscano incentivi stabili per lo sviluppo della CCS e dell'idrogeno pulito
- Stabiliscano requisiti robusti di monitoraggio e rendicontazione delle emissioni di metano
- Definiscano cronoprogrammi credibili per la transizione delle infrastrutture del gas verso servizi a basse emissioni di carbonio
Adattamento dell'Industria
Per mantenere la propria rilevanza in un sistema energetico in fase di decarbonizzazione, l'industria del gas naturale dovrebbe concentrarsi su:
- Implementazione di rigorosi programmi LDAR per minimizzare le emissioni di metano
- Avanzamento dell'integrazione della CCS presso gli impianti di trattamento del gas e di generazione di energia
- Valutazione e adattamento delle infrastrutture esistenti per la compatibilità con l'idrogeno
- Confronto costruttivo con le autorità di regolamentazione sugli standard delle emissioni e sulla pianificazione della transizione
Conclusione
Il ruolo del gas naturale in un'economia a basse emissioni di carbonio non è né semplice né uniforme tra le diverse aree geografiche. I suoi attributi ingegneristici — dispacciabilità, densità energetica e infrastrutture esistenti — gli conferiscono un ruolo funzionale nella transizione energetica a breve e medio termine. La sua posizione a lungo termine sarà determinata dal ritmo di diffusione delle energie rinnovabili e dello stoccaggio, dalla maturità commerciale della CCS, dallo sviluppo delle catene di approvvigionamento dell'idrogeno e dal rigore della regolamentazione delle emissioni di metano.
Il percorso più credibile prevede un'evoluzione gestita del settore del gas naturale: riduzione dell'intensità delle emissioni lungo tutta la catena di approvvigionamento, integrazione con tecnologie a basse emissioni di carbonio e progressivo riposizionamento delle infrastrutture verso l'idrogeno e altri vettori energetici puliti. Ciò richiede un'azione coordinata da parte di ingegneri, operatori, decisori politici e investitori, basata sul realismo tecnico piuttosto che su una promozione acritica o su un rifiuto totale del valore di transizione del combustibile.