Природный газ сейчас занимает спорное место в глобальной энергетической системе. Страны имеют обязательства по выбросам, и роль топлива как так называемого «моста» к возобновляемому будущему подвергается критике сразу с двух сторон — инженерной и политической. В этой статье рассматриваются технические реалии, экологические компромиссы и стратегические пути, которые определят облик природного газа в низкоуглеродной экономике.
Текущее состояние природного газа
На единицу энергии газ выбрасывает меньше углекислого газа, чем уголь или нефть. Этот единственный показатель сделал его привлекательным для стран, пытающихся сократить свой углеродный след, сохраняя при этом энергетическую безопасность и надежность энергосистемы.
Ключевые преимущества природного газа
Природный газ обладает несколькими явными инженерными преимуществами в качестве переходного топлива. При сжигании метана в дымовые газы выбрасывается меньше CO₂, чем при сжигании угля или нефти на единицу энергии — это прямое следствие более высокого отношения водорода к углероду в метане (CH₄). Газовые электростанции также обладают способностью быстрого набора мощности, что позволяет операторам реагировать на колебания нагрузки и дополнять переменную выработку ветровой и солнечной генерации.
Природный газ в энергетическом переходе
Мост или барьер?
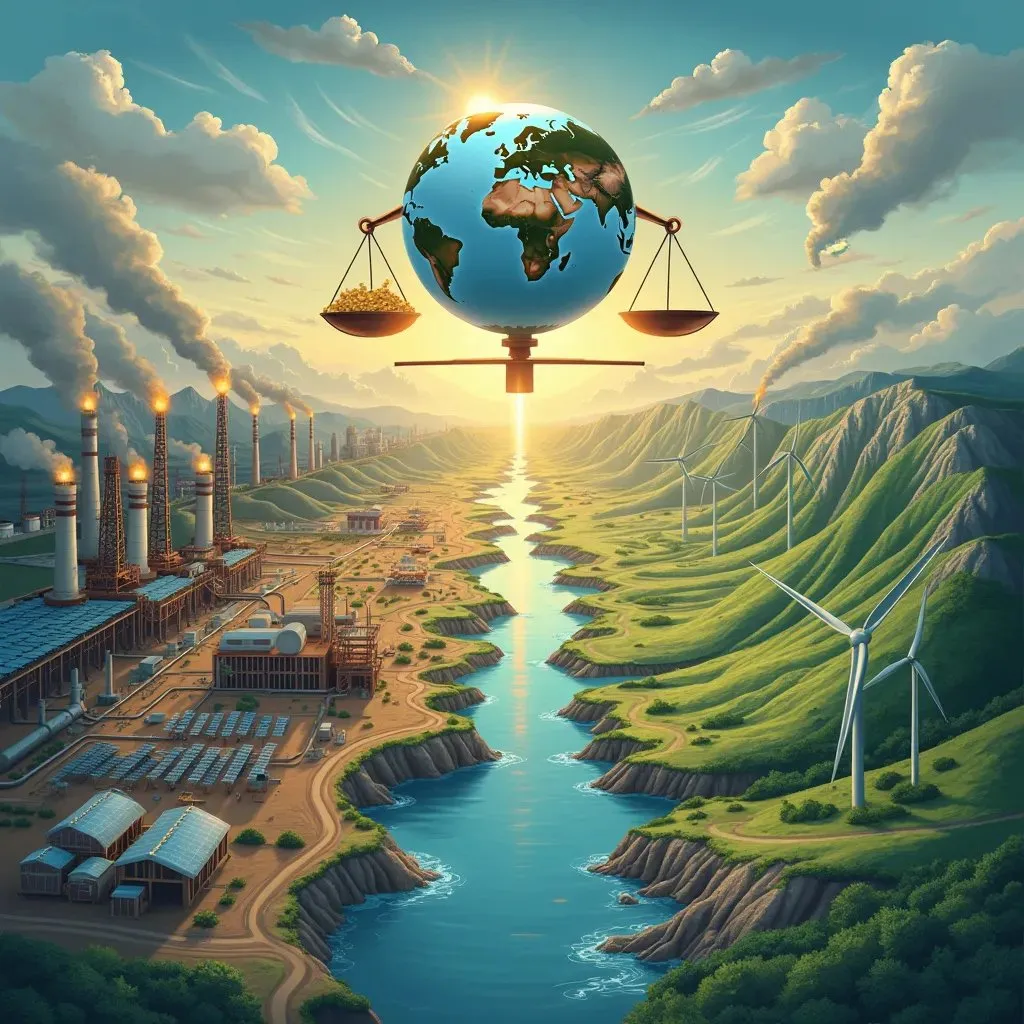
Название газа «переходным топливом» до сих пор вызывает споры среди инженеров, экономистов и экологов. Сторонники указывают на его диспетчеризируемость и на очевидную сложность замены гарантированной генерирующей мощности прерывистыми возобновляемыми источниками в короткие сроки. Критики утверждают, что долговечная инфраструктура — трубопроводы, терминалы LNG и электростанции — создает зависимость от выбранного пути, которая может замедлить создание безуглеродных альтернатив и осложнить учет выбросов на протяжении жизненного цикла активов.
Роль в стабильности энергосистемы
По мере увеличения доли возобновляемых источников энергии техническая потребность в гибкой, диспетчеризируемой генерации становится более выраженной. Пиковые газовые электростанции и CCGTs могут быстро реагировать на изменения чистой нагрузки, обеспечивая регулирование частоты и резервы мощности, которые аккумуляторные системы хранения пока не могут полностью обеспечить в масштабах энергосистемы. Эта балансирующая роль, вероятно, останется актуальной на многих рынках в среднесрочной перспективе, даже по мере совершенствования технологий хранения.
Технологические инновации и решения
Carbon Capture and Storage
Большинство инженеров рассматривают CCS как необходимое условие, если природный газ должен сохранить значительную роль в глубоко декарбонизированной энергетической системе. Системы улавливания после сжигания, применяемые на газовых электростанциях, могут улавливать 85–95% CO₂ из дымовых газов, но паразитные энергетические нагрузки (обычно 20–30% от чистой мощности станции) существенно снижают чистую эффективность предотвращения выбросов CO₂. Эти энергетические потери должны быть включены в любую честную оценку общих показателей выбросов. Широкому внедрению по-прежнему препятствуют три фактора: снижение затрат, долгосрочная целостность геологических хранилищ и нормативно-правовая база для транспортировки и закачки CO₂.
Голубой и зеленый водород
Существующая сеть природного газа и инфраструктура риформинга предлагают потенциальную основу для производства водорода. «Голубой водород» производится путем паровой конверсии метана (SMR) или автотермического риформинга (ATR) природного газа с применением CCS для улавливания сопутствующего CO₂. «Зеленый водород» производится путем электролиза воды с использованием возобновляемой электроэнергии. Оба пути находятся в стадии активной разработки, а пригодность существующей газовой инфраструктуры для работы с водородом — включая такие вопросы, как охрупчивание, совместимость уплотнений и индекс Воббе — является предметом текущей инженерной оценки.
Региональные перспективы и политика
Подход Европейского Союза
Единой европейской газовой политики не существует. Европейский Союз принял дифференцированный подход к природному газу в рамках своей более широкой стратегии декарбонизации. Государства-члены значительно различаются по степени зависимости от газа и темпам разработки альтернатив.
Азиатские рынки
Траектория спроса на газ в Азии станет определяющим фактором объемов мировой торговли LNG в ближайшие десятилетия.
Экологические аспекты
Выбросы метана
Метан улетучивается на всем протяжении цепочки — от устья скважины через сбор, переработку, транспортировку и распределение. Метан является мощным парниковым газом с потенциалом глобального потепления примерно в 80–86 раз выше, чем у CO₂ в 20-летней перспективе (IPCC AR6), и примерно в 28–34 раза в течение 100 лет. Выбор горизонта значительно меняет учет выбросов и оценку воздействия на климат.
Водные ресурсы
Вода является постоянной точкой давления везде, где ведется разработка газа. Эти опасения значительно варьируются в зависимости от геологии и нормативной юрисдикции, и управление ими является постоянным требованием для сохранения лицензии отрасли на деятельность.
Экономические последствия
Инвестиционные тенденции
На решения о распределении капитала влияют соображения долговечности активов относительно сроков энергетического перехода, риск ценообразования на углерод и наличие низкоуглеродных альтернатив. Проекты с высокими показателями выбросов и надежными путями декарбонизации, как правило, лучше позиционированы для привлечения финансирования.
Эволюция рынка труда
Энергетический переход потребует активного планирования рабочей силы — сохранения и перераспределения навыков в таких областях, как проектирование процессов, целостность трубопроводов, контрольно-измерительные приборы и управление проектами, которые применимы к водороду, CCS и другой развивающейся энергетической инфраструктуре.
Будущие сценарии и рекомендации
Нормативно-правовая база
Эффективная интеграция природного газа в низкоуглеродную экономику требует нормативно-правовой базы, которая:
- Устанавливает четкие и обязательные траектории сокращения выбросов
- Обеспечивает стабильные стимулы для развития CCS и чистого водорода
- Устанавливает строгие требования к мониторингу и отчетности по выбросам метана
- Определяет надежные сроки перевода газовой инфраструктуры на низкоуглеродный режим работы
Адаптация отрасли
Чтобы оставаться востребованной в условиях декарбонизации энергетической системы, индустрия природного газа должна сосредоточиться на:
- Внедрении строгих программ LDAR для минимизации выбросов метана
- Развитии интеграции CCS на объектах переработки газа и электрогенерации
- Оценке и адаптации существующей инфраструктуры для обеспечения совместимости с водородом
- Конструктивном взаимодействии с регуляторами по вопросам стандартов выбросов и планирования перехода
Заключение
Роль природного газа в низкоуглеродной экономике не является однозначной или одинаковой для всех регионов. Его инженерные характеристики — маневренность, плотность энергии и существующая инфраструктура — обеспечивают ему функциональную роль в краткосрочной и среднесрочной перспективе энергетического перехода. Его долгосрочное положение будет определяться темпами внедрения возобновляемых источников энергии и систем хранения, коммерческой зрелостью CCS, развитием цепочек поставок водорода и строгостью регулирования выбросов метана.
Наиболее надежный путь вперед предполагает управляемую эволюцию сектора природного газа: снижение интенсивности выбросов по всей цепочке поставок, интеграцию с низкоуглеродными технологиями и постепенную переориентацию инфраструктуры на водород и другие чистые энергоносители. Это требует скоординированных действий инженеров, операторов, политиков и инвесторов, основанных на техническом реализме, а не на некритическом продвижении или полном отказе от переходной ценности этого топлива.