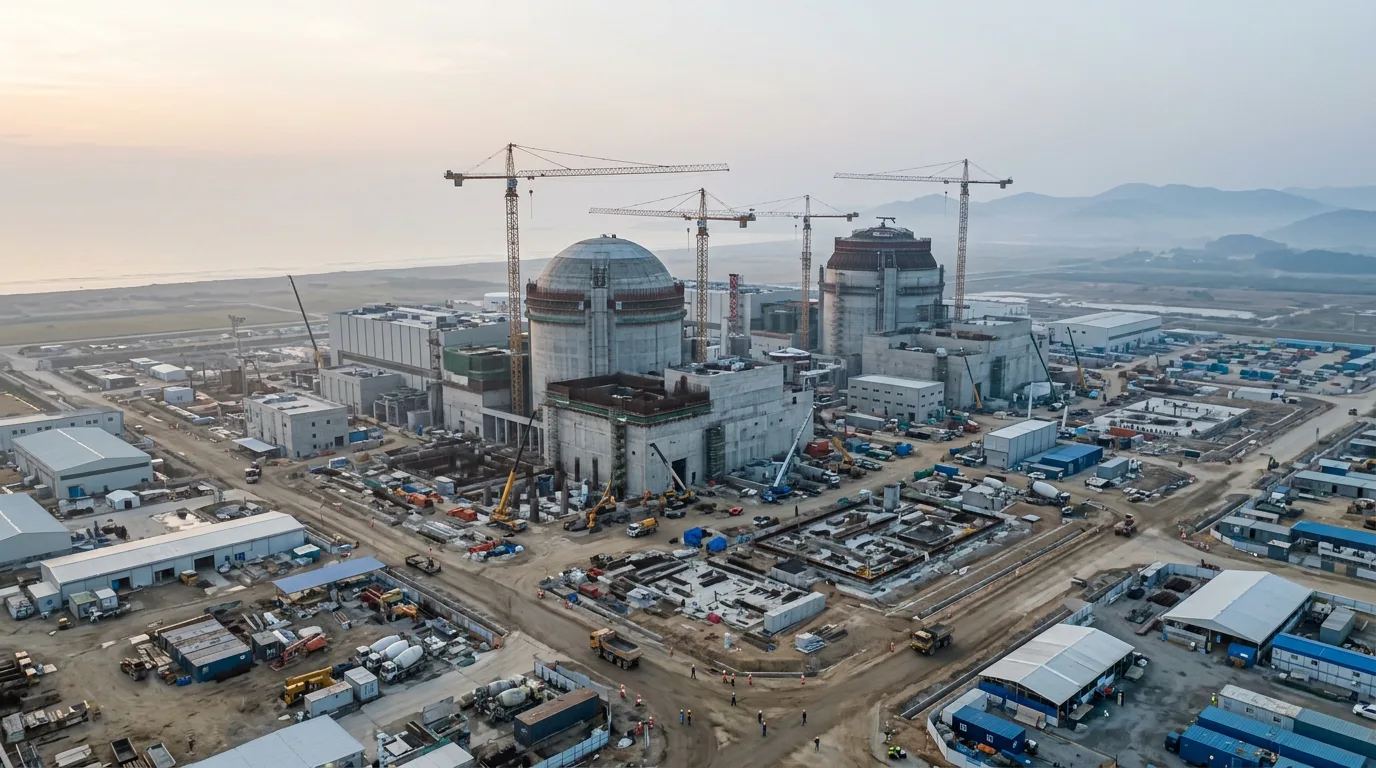
A Ásia representa 73% da capacidade nuclear atualmente em construção em todo o mundo, de acordo com o relatório. O valor surge à medida que a energia nuclear ganha ritmo, com países a ponderar se devem adicionar ou construir reatores pela primeira vez. O relatório associa a tendência a um reordenamento das prioridades energéticas em toda a região.
O motor é a crise no Médio Oriente e o pico nos preços do petróleo e do gás que a acompanhou. As nações asiáticas responderam colocando a segurança energética no topo da sua agenda e favorecendo a eletricidade gerada a partir de recursos domésticos. A mudança reflete a volatilidade agora visível nos mercados de combustíveis.
O gás é onde a pressão se manifesta mais claramente. A crise em torno do Estreito de Ormuz impulsionou os preços do LNG e reduziu a procura de gás, observa o relatório, além do pico mais amplo nos preços do petróleo e do gás. Conjuntamente, as movimentações de preços tornaram o combustível importado um insumo mais dispendioso e incerto para a geração de energia em toda a Ásia.
As renováveis estão a expandir-se em paralelo. A capacidade renovável está a crescer rapidamente não apenas na China e na Índia, os maiores mercados emergentes da região, mas também em todo o Sudeste Asiático. O relatório descreve a energia nuclear como outra fonte de energia limpa que está a ganhar impulso a par das renováveis, dando aos governos mais opções na procura pela diversificação.
Para a indústria, a importância reside na direção da trajetória. Preços de LNG mais elevados e uma procura de gás mais fraca coincidiram com o rápido crescimento das renováveis e um pipeline nuclear concentrado na Ásia, enquanto os governos classificam a segurança energética e a geração doméstica entre as suas principais prioridades. Se os países que agora ponderam reatores passarem da consideração à construção, os fornecedores de equipamentos, provedores de combustível e operadores de centrais enfrentarão um mercado no qual a capacidade limpa e de base doméstica assume uma parcela maior das novas construções.
Fonte: Oilprice