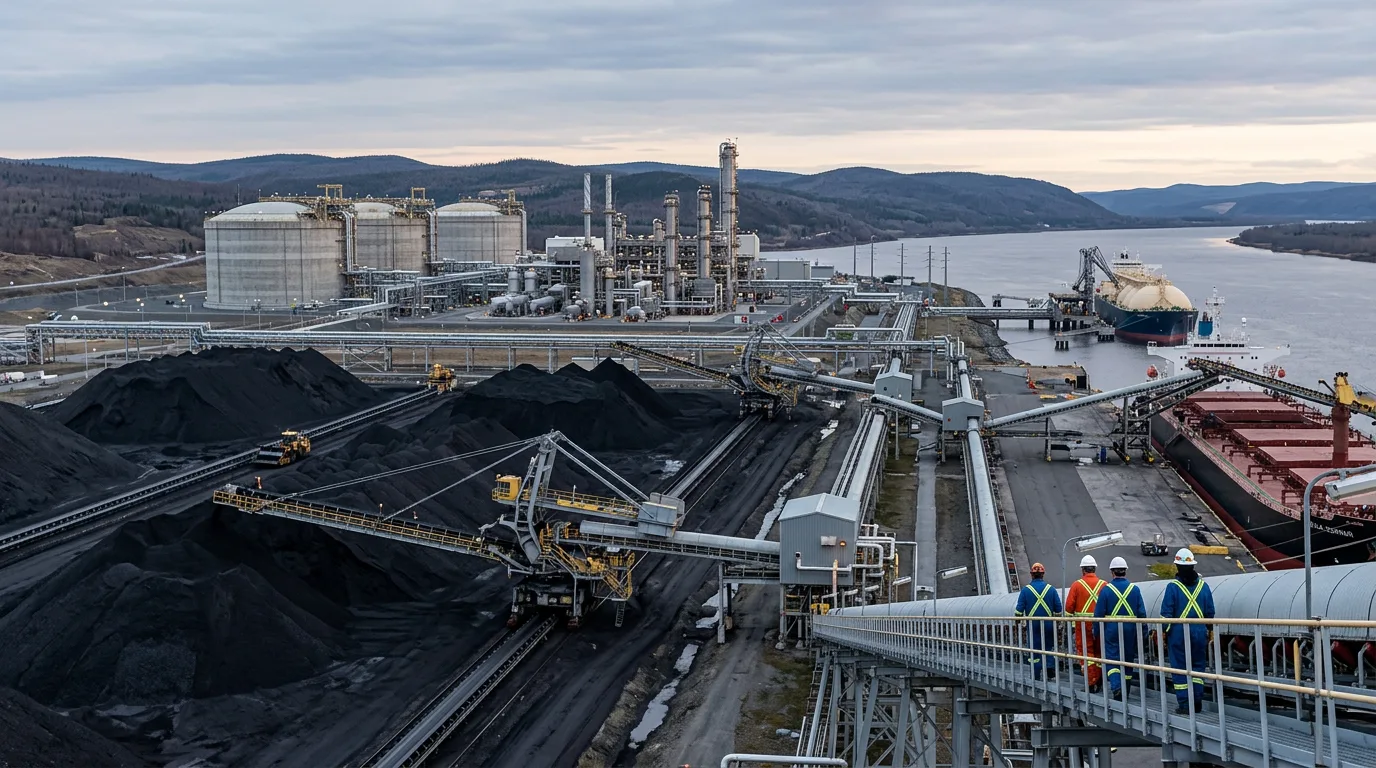
يرتفع الطلب العالمي على الفحم مع تفاقم نقص الغاز الطبيعي المسال. ولا تزال تدفقات الغاز الطبيعي المسال من الخليج العربي أقل بنسبة تزيد عن 75% من المستويات المسجلة قبل 28 فبراير، ويتزامن هذا النقص مع تزايد الطلب على التدفئة قبيل فصل الشتاء.
تظهر الأسعار حجم الضغط؛ ففي أوروبا، يتم تداول عقد الغاز الطبيعي القياسي لشهر نوفمبر فوق 81 يورو لكل MWh. وفي آسيا، ارتفعت أسعار الغاز الطبيعي المسال في السوق الفورية فوق المستويات الأوروبية، ويؤدي هذا الهامش السعري إلى جذب الشحنات شرقاً. وفي ظل الانخفاض الحاد في صادرات الخليج، يواجه المشترون في كلا المنطقتين أسعاراً مرتفعة.
تعد الميزة التنافسية لتكلفة الفحم ركيزة أساسية في تحول الطلب؛ حيث أن الوقود حالياً أرخص بنسبة 80% من الغاز الطبيعي المسال، وهي فجوة تمنح المشترين حافزاً اقتصادياً واضحاً لاختياره بدلاً من الغاز حيثما كان ذلك متاحاً. وتساعد هذه الحسابات في تفسير سبب ارتفاع الطلب على الفحم حتى في الوقت الذي يواجه فيه الوقود ضغوطاً تنظيمية مستمرة.
إن الحجج التنظيمية ضد الفحم لم تختفِ؛ فالوقود ينتج أعلى انبعاثات من ثاني أكسيد الكربون، إلى جانب الغازات الملوثة والمواد الجسيمية، وهذا الملف هو الأساس لجزء كبير من اللوائح المتعلقة بالمناخ التي تستهدفه. ومع ذلك، فإن السعر يعمل حالياً لصالح الفحم، والسوق يستجيب وفقاً لذلك.
بالنسبة لمشغلي المحطات ومشتري الوقود، تعد هذه الفترة تذكيراً بمدى قوة ارتباط اختيار الوقود بالأسعار النسبية. ومع انخفاض تدفقات الغاز الطبيعي المسال من الخليج العربي بشكل كبير ومزايدة المشترين الآسيويين على الأوروبيين للحصول على الشحنات الفورية، يظل الفحم هو الخيار الأرخص من حيث التكلفة على الرغم من أنه يحمل أثقل عبء للانبعاثات وما يتبع ذلك من اهتمام تنظيمي. وتوضح هذه الحقبة مدى سرعة تغير حسابات المفاضلة بين الفحم والغاز عندما يتزامن اضطراب الإمدادات مع ارتفاع الطلب الموسمي.
المصدر: Oilprice